Market View
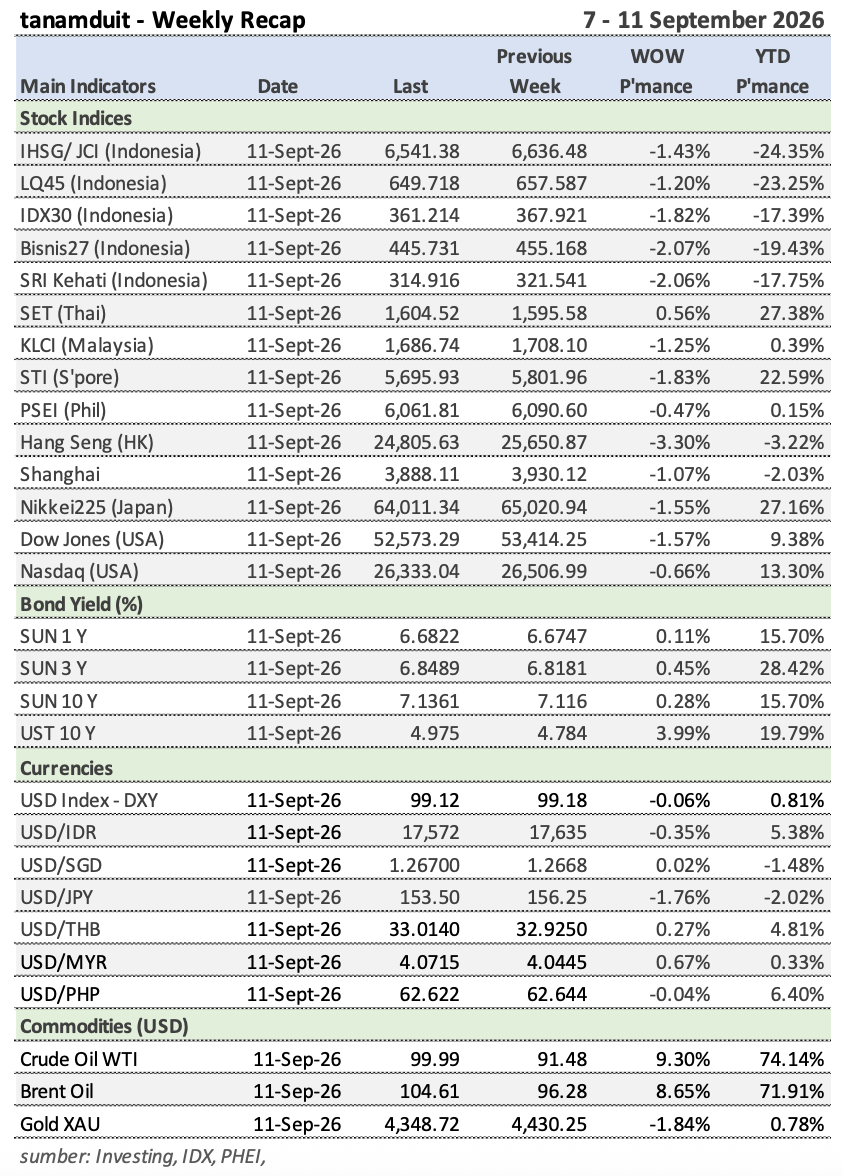
Pasar keuangan Indonesia mengalami koreksi pada pekan 7–11 September setelah mencatat rebound pada pekan sebelumnya. IHSG turun 1,43% ke 6.541,38, disertai pembalikan foreign flow menjadi net sell sekitar Rp3,36 triliun. Meski demikian, tekanan pada pasar obligasi dan rupiah relatif terkendali. Yield SUN 10Y hanya naik sekitar 2 bps ke 7,14%, sementara rupiah justru menguat ke Rp17.572/USD.
Perhatian pasar kini bergeser pada meningkatnya tekanan eksternal. Brent melonjak menembus USD100/barel dan UST 10Y naik mendekati 5%. Kombinasi harga minyak yang tinggi dan yield US Treasury yang tetap tinggi berpotensi meningkatkan risiko inflasi, mempertahankan suku bunga global pada level tinggi lebih lama, serta membatasi aliran modal menuju emerging markets.
Gambaran ke depan: pasar domestik masih menunjukkan ketahanan, tetapi ruang untuk mengambil risiko secara agresif semakin terbatas. Ketahanan rupiah dan SUN menjadi faktor positif, sementara harga minyak, UST yield, dan foreign flow menjadi tiga indikator utama yang perlu dicermati.
IHSG: Rebound Tertahan, Asing Kembali Net Sell
IHSG ditutup pada 6.541,38, turun 1,43% dibandingkan 6.636,48 pada pekan sebelumnya. Pelemahan juga terlihat pada indeks utama lainnya: LQ45 turun -1,20%, IDX30 -1,82%, SRI Kehati -2,06%, dan Bisnis27 -2,07%. Hal ini menunjukkan koreksi terjadi cukup luas dan rebound pekan sebelumnya belum berkembang menjadi tren penguatan yang solid.
Tekanan juga datang dari investor asing yang kembali membukukan net sell sekitar Rp3,36 triliun, berbalik dari net buy sekitar Rp2,31 triliun pada pekan sebelumnya. Secara YTD, foreign flow kembali mencatat net sell sekitar Rp71,42 triliun.
Outlook: IHSG masih berpeluang bertahan di area 6.500, tetapi untuk penguatan yang lebih berkelanjutan membutuhkan kembalinya foreign inflow. Dengan meningkatnya risiko global, strategi akumulasi saham sebaiknya tetap dilakukan secara bertahap dan selektif.
SUN: Yield Naik Terbatas, Pasar Obligasi Masih Resilient
Yield SUN bergerak naik pada seluruh tenor. Yield SUN 1Y naik ke 6,68%, 3Y ke 6,85%, dan 10Y ke 7,14%. Namun kenaikannya relatif terbatas dibandingkan tekanan yang terjadi di pasar obligasi global.
UST 10Y naik ke 4,98%, mendekati level psikologis 5%. Ketahanan SUN di tengah kenaikan Treasury yield menunjukkan pasar obligasi domestik masih relatif resilient.
Outlook: yield SUN 10Y sekitar 7,14% kembali menawarkan potensi imbal hasil yang menarik bagi investor baru. Namun ruang capital gain jangka pendek perlu dilihat lebih konservatif apabila UST yield terus meningkat, dan hasil Keputusan Rapat Dewan Gubernur Bank Indonesia 22-23 September mendatang mengenai arah BI Rate. Akumulasi bertahap dengan durasi selektif tetap lebih sesuai.
Rupiah: Tetap Tangguh di Tengah Tekanan Global
Rupiah menguat sekitar 0,35% dari Rp17.635 menjadi Rp17.572/USD. Pergerakan ini cukup positif mengingat pada saat yang sama investor asing kembali mencatat net sell di pasar saham, UST yield meningkat, dan harga minyak melonjak.
Ketahanan rupiah menjadi salah satu faktor yang membantu membatasi tekanan terhadap SUN dan aset domestik lainnya.
Outlook: kemampuan rupiah bertahan di bawah Rp18.000/USD tetap menjadi indikator penting. Namun jika minyak terus berada di atas USD100 dan yield AS mendekati atau menembus 5%, tekanan terhadap rupiah berpotensi meningkat.
Minyak: Brent Tembus USD100, Risiko Inflasi Kembali Meningkat
Harga minyak menjadi perkembangan paling penting pekan ini. Brent melonjak 8,65% dari USD96,28 menjadi USD104,61/barel, sedangkan crude oil naik 9,30% menjadi USD99,99/barel.
Kenaikan ini membuat Brent telah menguat sekitar 71,91% sejak awal tahun. Bagi Indonesia, minyak yang bertahan di atas USD100 dapat meningkatkan imported inflation, tekanan terhadap neraca perdagangan minyak, serta beban subsidi energi. Dalam jangka lebih panjang, kondisi tersebut juga dapat memengaruhi ruang kebijakan moneter dan stabilitas rupiah.
Outlook: level USD100/barel kini menjadi batas penting. Semakin lama Brent bertahan di atas level tersebut, semakin besar risiko terhadap inflasi dan pasar keuangan domestik.
Global – Yield US Treasury 10Y Mendekati 5%, Risk Appetite Melemah
Pasar saham AS bergerak melemah sepanjang pekan. Dow Jones turun 1,57%, sementara Nasdaq turun 0,66%. Pada saat yang sama, UST 10Y naik ke 4,98%.
Kombinasi yield US Treasury yang tinggi dan kenaikan tajam harga minyak menciptakan dilema bagi The Fed. Harga minyak meningkatkan risiko inflasi, sementara yield yang tinggi memperketat kondisi keuangan. Bagi emerging markets, kondisi tersebut dapat membatasi foreign inflow dan meningkatkan volatilitas saham, obligasi, serta mata uang.
Outlook: arah UST 10Y dan perkembangan harga minyak akan menjadi faktor global utama. Jika UST 10Y menembus 5% bersamaan dengan Brent yang tetap di atas USD100, tekanan terhadap aset berisiko berpotensi meningkat.
Apa Artinya bagi Investor?
Reksa Dana Pasar Uang tetap menarik untuk menjaga likuiditas dan menjadi buffer ketika volatilitas meningkat. Dengan risiko global yang kembali naik, memiliki dan menjaga likuiditas menjadi semakin penting.
Reksa Dana Pendapatan Tetap masih layak diakumulasi secara bertahap. Yield SUN 10Y sekitar 7,14% menawarkan potensi imbal hasil yang menarik, tetapi durasi sebaiknya tetap selektif jangka pendek-menengah karena UST 10Y mendekati 5% yang dapat menaikkan yield SUN 10 tahun.
Reksa Dana Saham dan Reksa Dana Indeks Saham mulai menawarkan entry point setelah koreksi. Namun foreign outflow menunjukkan pasar belum memperoleh dukungan yang cukup untuk strategi agresif. Strategi DCA dan akumulasi selektif lebih sesuai dibandingkan mengejar rebound.
Reksa Dana Campuran semakin relevan bagi investor moderat karena kombinasi saham, obligasi, dan instrumen pasar uang dapat membantu menghadapi kondisi pasar yang tidak seragam.
Emas tetap relevan sebagai instrumen diversifikasi. Kenaikan risiko inflasi akibat minyak dan ketidakpastian global mendukung fungsi emas sebagai diversifier, meskipun yield AS yang tinggi dapat membatasi kenaikannya.
SR025 masih menarik untuk dipertimbangkan sebelum masa penawaran berakhir pada 16 September 2026. Kupon tetap 6,80% per tahun untuk tenor 3 tahun dan 6,90% per tahun untuk tenor 5 tahun memberikan kepastian arus imbal hasil bagi investor yang sesuai dengan karakteristik produk.
Factors to Watch
- Brent di atas USD100/barel menjadi risiko utama bagi inflasi dan stabilitas eksternal Indonesia.
- UST 10Y mendekati 5% perlu dicermati karena kenaikan lebih lanjut dapat menekan SUN, rupiah, dan valuasi saham.
- Rapat Dewan Gubernur Bank Indonesia, 22-23 September mendatang perlu juga dicermati, apakah naiknya yield US Treasury akan memaksa Bank Indonesia menaikkan BI Rate untuk menahan foreign outflow.
- Foreign flow juga menjadi indikator penting setelah asing kembali mencatat net sell Rp3,36 triliun.
- Di sisi domestik, rupiah di bawah Rp18.000/USD menjadi salah satu indikator ketahanan pasar.
- Sementara dari global, arah inflasi AS dan kebijakan The Fed akan menentukan apakah tekanan yield tinggi berlanjut.
Strategi Investasi
Strategi investasi sebaiknya menjadi lebih defensif, tetapi bukan berarti keluar dari pasar. Pertahankan porsi Reksa Dana Pasar Uang untuk likuiditas, manfaatkan kenaikan yield SUN untuk melakukan akumulasi Reksa Dana Pendapatan Tetap secara bertahap, dan gunakan koreksi saham untuk DCA secara selektif. Reksa Dana Campuran dapat digunakan untuk meningkatkan diversifikasi, sementara emas tetap relevan sebagai penyeimbang risiko.
Pesan utamanya: pasar domestik masih cukup resilient, tetapi lingkungan global menjadi lebih menantang. Tetap berinvestasi secara bertahap, selektif, dan terdiversifikasi sambil mencermati harga minyak, UST yield, rupiah, dan foreign flow.
Referensi: IDX, PHEI, Bank Indonesia, DJPPR Kementerian Keuangan, Investing.com, Reuters, Bloomberg, CNBC Indonesia, Bloomberg Technoz, Kontan, Bisnis Indonesia, dan World Gold Council.
Disiapkan oleh tim Product Management tanamduit
Yuk, investasi sekarang di tanamduit!
tanamduit menawarkan investasi yang aman dengan potensi return atau imbal hasil lebih tinggi dari bunga deposito.
DISCLAIMER:
⚠ Sebelum melakukan keputusan investasi, investor wajib memahami profil risiko pribadi dan mempelajari karakteristik produk investasi, termasuk potensi risiko yang mungkin dihadapi. Informasi ini bersifat umum dan tidak dapat dijadikan sebagai jaminan kinerja di masa depan; kinerja historis tidak mencerminkan hasil di masa depan.
Tulisan ini dibuat dan diterbitkan oleh tanamduit, yang dikembangkan dan dikelola oleh PT Mercato Digital Asia sebagai induk usaha dari PT Star Mercato Capitale. PT Mercato Digital Asia telah terdaftar pada Kementerian Komunikasi dan Informatika (KOMINFO) dengan nomor 005445.01/DJAI.PSE/07/2022 dan bekerja sama dengan PT Cipta Optima Digital (Emasin) untuk produk Koleksi Emas, dan PT BPRS Attaqwa dalam menyediakan produk Tabungan Emas 24 Karat produksi emasi PT Aneka Tambang Tbk (Antam).
PT Star Mercato Capitale sebagai anak usaha dari PT Mercato Digital Asia, telah berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK) sebagai Agen Penjual Efek Reksa Dana (APERD) dengan ijin nomor KEP-13/PM.21/2017, serta ditetapkan menjadi Mitra Distribusi SBN Retail dengan nomor S-363/PR/2018 dan SBN Syariah dengan nomor PENG-2/PR.4/2018 dari DJPPR, Kementerian Keuangan Republik Indonesia.
Tulisan ini bersumber dari berbagai informasi tertulis dan visual yang terpercaya dan tersebar luas baik yang disediakan secara digital maupun hardcopy. tanamduit berusaha untuk memberikan informasi yang terbaik, namun meskipun demikian manajemen tanamduit beserta karyawan dan afiliasinya tidak dapat dimintai pertanggungjawaban atas keakuratan, kelalaian, atau kerugian apa pun yang timbul dari penggunaan tulisan ini.