Suku bunga The Fed kembali naik. Apa pengaruhnya terhadap investasi yang kamu miliki di Indonesia? Perubahan kebijakan bank sentral Amerika Serikat ini dapat memengaruhi nilai tukar rupiah, pasar saham, hingga pergerakan harga obligasi.
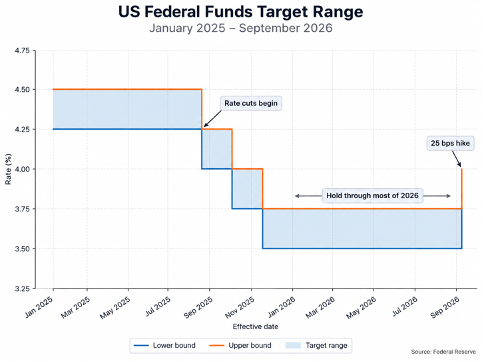
Pada 16 September 2026, Federal Reserve menaikkan target suku bunga acuan sebesar 25 basis poin atau 0,25 poin persentase menjadi 3,75%–4,00%. Dalam pernyataan resminya, The Fed menegaskan bahwa inflasi masih tinggi dan kebijakan tersebut ditujukan untuk mendukung kembalinya inflasi menuju target 2%.
Bagi investor, perhatian tidak hanya tertuju pada kenaikan kali ini, tetapi juga kemungkinan suku bunga bertahan tinggi lebih lama. Lantas, bagaimana pengaruhnya terhadap Indonesia dan apa yang perlu diperhatikan sebelum mengambil keputusan investasi?
Perhatian investor justru beralih pada prospek suku bunga ke depan, setelah 16 dari 18 pejabat Fed masih memperkirakan setidaknya satu kenaikan tambahan tahun ini dan proyeksi inflasi 2026 dinaikkan. Pertanyaannya kini bukan lagi apakah Fed akan menaikkan suku bunga, tetapi seberapa tinggi dan berapa lama suku bunga AS akan bertahan.
Inflasi AS yang masih tinggi, ditambah kenaikan harga energi akibat konflik Timur Tengah, menjadi alasan utama sikap ketat Fed. Brent masih di atas US$100 per barel, sehingga risiko inflasi dan perlambatan ekonomi kembali menjadi perhatian. Meski demikian, pasar tidak panik. Sehari setelah keputusan Fed, yield US Treasury 10 tahun turun ke sekitar 4,95%, Brent ke sekitar US$104,8, sementara S&P 500 naik 1,14% dan Nasdaq 1,69%. Ini menunjukkan kenaikan 25 bps sudah banyak priced in.
Ke depan, perhatian pasar akan tertuju pada yield US Treasury, dolar AS, dan harga minyak. Jika yield kembali bertahan di atas 5% dan Brent mendekati US$110, tekanan terhadap valuasi saham dapat kembali meningkat. Sebaliknya, jika ketiga indikator tersebut mulai turun, pasar saham berpeluang memperoleh ruang untuk melanjutkan rebound.
Mengapa Suku Bunga The Fed Naik?
Kenaikan suku bunga merupakan salah satu cara bank sentral mengendalikan inflasi. Biaya pinjaman yang lebih tinggi dapat memperlambat konsumsi dan investasi sehingga tekanan permintaan terhadap barang dan jasa berkurang.
Dalam Market Insight tanamduit tertanggal 18 September 2026, tekanan harga energi akibat konflik Timur Tengah menjadi salah satu risiko yang mendapat perhatian. Harga minyak yang tinggi dapat meningkatkan biaya transportasi dan produksi, lalu diteruskan ke harga barang.
Namun, kenaikan suku bunga tidak secara langsung menambah pasokan minyak atau menyelesaikan gangguan distribusi. Kebijakan ini terutama bekerja melalui permintaan, kondisi pembiayaan, serta ekspektasi inflasi.
Karena itu, pasar memperhatikan kemungkinan kondisi higher for longer, yaitu suku bunga bertahan tinggi lebih lama. Lamanya periode tersebut dapat memengaruhi biaya pendanaan perusahaan dan keputusan penempatan dana investor.
Dampak Kenaikan Suku Bunga The Fed terhadap Indonesia
Pengaruh kebijakan The Fed dapat masuk ke Indonesia melalui beberapa jalur. Dampaknya tidak selalu seragam karena kondisi ekonomi domestik dan ekspektasi pasar juga berperan.
1. Rupiah Berpotensi Menghadapi Tekanan
Suku bunga AS yang lebih tinggi dapat meningkatkan daya tarik aset dolar. Jika investor global mengalihkan dananya ke aset tersebut, mata uang negara berkembang, termasuk rupiah, berpotensi tertekan.
Berdasarkan Market Insight tanamduit, rupiah pada 17 September 2026 melemah sekitar 0,32% menjadi Rp17.753 per dolar AS.
Rupiah melemah dapat meningkatkan biaya impor, terutama untuk barang yang transaksinya menggunakan dolar. Perusahaan dengan kebutuhan bahan baku impor atau kewajiban dalam dolar juga dapat menghadapi kenaikan biaya.
Namun, pergerakan rupiah tidak hanya ditentukan The Fed. Neraca perdagangan, aliran investasi, kebutuhan valas domestik, dan kebijakan Bank Indonesia turut memengaruhinya.
2. Harga Obligasi dan Reksa Dana Pendapatan Tetap Dapat Berfluktuasi
Kenaikan suku bunga The Fed dapat memengaruhi yield US Treasury, yaitu imbal hasil obligasi pemerintah AS. Instrumen ini menjadi salah satu acuan penting di pasar obligasi global.
Jika yield US Treasury meningkat, investor dapat meminta imbal hasil lebih tinggi untuk memegang obligasi negara lain, termasuk Surat Berharga Negara atau SBN Indonesia.
Secara umum, harga obligasi bergerak berlawanan arah dengan yield. Ketika yield naik, harga obligasi yang sudah beredar cenderung turun. Sebaliknya, penurunan yield dapat mendukung kenaikan harga obligasi.
Perubahan harga tersebut dapat memengaruhi Nilai Aktiva Bersih atau NAB reksa dana pendapatan tetap. Besarnya pengaruh bergantung pada komposisi portofolio, durasi obligasi, kualitas penerbit, dan strategi manajer investasi.
Artinya, reksa dana pendapatan tetap tetap memiliki risiko fluktuasi meskipun berinvestasi terutama pada surat utang.
3. IHSG Tetap Sensitif terhadap Arus Dana Asing
Kenaikan suku bunga AS dapat menekan pasar saham melalui meningkatnya biaya pendanaan dan berubahnya penilaian investor terhadap valuasi perusahaan.
Namun, suku bunga naik tidak selalu membuat saham langsung turun. Jika keputusan tersebut sudah diperkirakan sebelumnya, dampaknya mungkin telah tercermin dalam harga pasar. Kondisi ini dikenal sebagai priced in.
Analisis tanamduit dalam dokumen 18 September 2026 menilai kenaikan kali ini sudah banyak diantisipasi pasar. Selanjutnya, pergerakan IHSG tetap perlu dilihat bersama perkembangan rupiah, yield obligasi, arus dana asing, dan kinerja perusahaan.
Perusahaan dengan utang tinggi atau ketergantungan besar pada bahan baku impor dapat menghadapi tantangan berbeda dibandingkan perusahaan dengan keuangan kuat dan pendapatan ekspor.
4. Minyak Mahal dapat Menambah Tekanan Ekonomi
Indonesia merupakan negara pengimpor neto minyak. Ketika harga minyak meningkat bersamaan dengan penguatan dolar, kebutuhan rupiah untuk membayar impor energi dapat bertambah.
Kondisi tersebut berpotensi meningkatkan biaya produksi dan transportasi, menambah tekanan inflasi, serta memengaruhi beban subsidi dan kompensasi energi pemerintah.
Karena itu, dampak kebijakan The Fed perlu dibaca bersama perkembangan harga energi. Kombinasi dolar kuat, yield global tinggi, dan minyak mahal dapat memperbesar tantangan bagi ekonomi Indonesia.
Apakah Bank Indonesia Akan Ikut Menaikkan Suku Bunga?
Perhatian berikutnya beralih ke RDG Bank Indonesia pada 22–23 September 2026. BI Rate saat ini berada di 5,75%. Dalam RDG Agustus, BI menegaskan bahwa kebijakan suku bunga diarahkan untuk memperkuat stabilitas Rupiah di tengah gejolak global, menjaga inflasi dalam sasaran 2,5 ± 1%, sekaligus mendukung pertumbuhan ekonomi.
Dengan kondisi saat ini, BI berpeluang mempertahankan BI Rate di 5,75%, sambil memperkuat stabilisasi Rupiah melalui instrumen valas, SRBI, dan kebijakan untuk menarik aliran modal asing. Suku bunga domestik yang sudah relatif tinggi perlu diseimbangkan dengan kebutuhan menjaga momentum pertumbuhan ekonomi.
Namun ruang BI untuk bersikap lebih akomodatif semakin terbatas. Inflasi Agustus tercatat 3,19%, masih berada dalam sasaran tetapi semakin mendekati batas atas 3,5%, sementara Rupiah masih menghadapi tekanan eksternal.
Karena itu, keputusan BI berikutnya akan sangat dipengaruhi oleh Rupiah, yield US Treasury, yield SBN, harga Brent, dan arus modal asing. Jika Rupiah mulai stabil, minyak turun dan US Treasury 10 tahun bertahan di bawah 5%, ruang BI untuk mempertahankan suku bunga semakin besar. Sebaliknya, jika Rupiah mendekati Rp18.000, minyak kembali melonjak dan yield global naik, tekanan terhadap BI untuk mengambil kebijakan yang lebih ketat akan meningkat.
Apa Artinya bagi Investor?
Periode setelah kenaikan Fed kemungkinan masih ditandai volatilitas, tetapi bukan berarti peluang investasi hilang. Kondisi higher for longer membuat yield instrumen pendapatan tetap tetap menarik, sementara saham masih menawarkan potensi pertumbuhan apabila fundamental perusahaan tetap kuat dan tekanan global mulai mereda.
Bagi investor Indonesia, kondisi ini mendukung pendekatan portofolio yang lebih seimbang: RDPU untuk menjaga likuiditas, SBN dan reksa dana pendapatan tetap untuk memanfaatkan yield yang tinggi, serta reksa dana saham dan indeks saham untuk menangkap potensi pemulihan pasar dalam jangka lebih panjang. Diversifikasi menjadi semakin penting karena arah pasar beberapa bulan ke depan tidak hanya ditentukan pertumbuhan ekonomi, tetapi juga inflasi, harga energi, Rupiah, dan kebijakan bank sentral.
Pesan utamanya: kenaikan suku bunga Fed sudah banyak priced in. Yang kini lebih menentukan arah pasar adalah berapa lama suku bunga AS akan bertahan tinggi dan apakah tekanan inflasi, khususnya dari energi, mulai mereda. Bagi Indonesia, perhatian selanjutnya tertuju pada bagaimana Bank Indonesia menyeimbangkan stabilitas Rupiah dan inflasi dengan kebutuhan menjaga pertumbuhan ekonomi.
Disiapkan oleh tim Product Management tanamduit
Yuk, investasi sekarang di tanamduit!
tanamduit menawarkan investasi yang aman dengan potensi return atau imbal hasil lebih tinggi dari bunga deposito.
DISCLAIMER:
⚠ Sebelum melakukan keputusan investasi, investor wajib memahami profil risiko pribadi dan mempelajari karakteristik produk investasi, termasuk potensi risiko yang mungkin dihadapi. Informasi ini bersifat umum dan tidak dapat dijadikan sebagai jaminan kinerja di masa depan; kinerja historis tidak mencerminkan hasil di masa depan.
Tulisan ini dibuat dan diterbitkan oleh tanamduit, yang dikembangkan dan dikelola oleh PT Mercato Digital Asia sebagai induk usaha dari PT Star Mercato Capitale. PT Mercato Digital Asia telah terdaftar pada Kementerian Komunikasi dan Informatika (KOMINFO) dengan nomor 005445.01/DJAI.PSE/07/2022 dan bekerja sama dengan PT Cipta Optima Digital (Emasin) untuk produk Koleksi Emas, dan PT BPRS Attaqwa dalam menyediakan produk Tabungan Emas 24 Karat produksi emasi PT Aneka Tambang Tbk (Antam).
PT Star Mercato Capitale sebagai anak usaha dari PT Mercato Digital Asia, telah berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK) sebagai Agen Penjual Efek Reksa Dana (APERD) dengan ijin nomor KEP-13/PM.21/2017, serta ditetapkan menjadi Mitra Distribusi SBN Retail dengan nomor S-363/PR/2018 dan SBN Syariah dengan nomor PENG-2/PR.4/2018 dari DJPPR, Kementerian Keuangan Republik Indonesia.
Tulisan ini bersumber dari berbagai informasi tertulis dan visual yang terpercaya dan tersebar luas baik yang disediakan secara digital maupun hardcopy. tanamduit berusaha untuk memberikan informasi yang terbaik, namun meskipun demikian manajemen tanamduit beserta karyawan dan afiliasinya tidak dapat dimintai pertanggungjawaban atas keakuratan, kelalaian, atau kerugian apa pun yang timbul dari penggunaan tulisan ini.