Ringkasan Mingguan
Pasar saham Indonesia mulai menunjukkan pemulihan sepanjang 19–23 Oktober 2026. IHSG menguat 4,90% menjadi 5.439,26 setelah anjlok 14,91% pada pekan sebelumnya. Penguatan juga terjadi pada LQ45 dan IDX30, masing-masing sebesar 7,57% dan 7,95%.
Namun, rebound tersebut belum disertai perbaikan arus modal asing. Investor asing justru mencatat net sell Rp6,67 triliun, lebih besar dibandingkan Rp3,19 triliun pada pekan sebelumnya. Kondisi ini menunjukkan bahwa kenaikan harga saham belum dapat dianggap sebagai pemulihan kepercayaan investor secara menyeluruh.
Kinerja Pasar dalam Sepekan
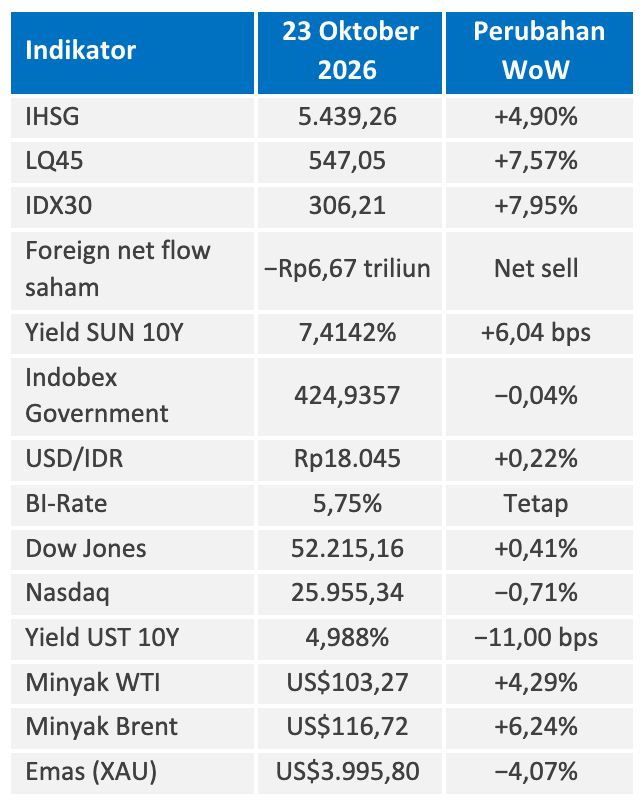
Di tengah volatilitas pasar, Bank Indonesia mempertahankan BI-Rate sebesar 5,75%, tetapi menaikkan suku bunga Deposit Facility menjadi 5,00% untuk memperkuat stabilitas Rupiah. Sementara itu, yield SUN 10 tahun naik menjadi 7,4142%, Rupiah melemah ke Rp18.045/USD, dan harga Brent melonjak menjadi US$116,72 per barel.
IHSG: Rebound Kuat, tetapi Investor Asing Masih Menjual
IHSG mengawali pekan dengan penurunan 3,64% pada Senin, 19 Oktober, sebelum berbalik menguat sepanjang empat hari perdagangan berikutnya. Pemulihan terutama terlihat pada saham-saham berkapitalisasi besar, termasuk sektor perbankan.
Namun, kenaikan indeks di tengah net sell asing yang besar menunjukkan bahwa tekanan jual masih diserap oleh pelaku pasar lainnya. Secara YTD, IHSG masih terkoreksi 37,10%, sementara akumulasi net sell asing mencapai sekitar Rp94,87 triliun.
Perhatian investor tetap tertuju pada konsultasi MSCI mengenai kemungkinan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Keputusan belum final, tetapi MSCI menekankan pentingnya perbaikan transparansi kepemilikan saham, integritas perdagangan, dan efektivitas penegakan aturan.
Pada 21 Oktober, OJK kembali menegaskan komitmen reformasi pasar modal, termasuk peningkatan ketentuan free float, transparansi kepemilikan saham, dan penguatan pengawasan.
Bagi investor, rebound membuka peluang evaluasi saham berkualitas, tetapi pembelian agresif masih perlu dihindari sebelum tekanan jual asing mereda dan pemulihan pasar menunjukkan keberlanjutan.
SUN: Yield Masih Naik meskipun Yield AS Turun
Yield SUN 10 tahun meningkat sekitar 6 basis poin menjadi 7,4142%, sedangkan yield US Treasury 10 tahun justru turun 11 basis poin menjadi 4,988%. Selisih yield keduanya melebar dari sekitar 226 menjadi 243 basis poin.
Perbedaan arah tersebut menunjukkan bahwa pasar obligasi Indonesia masih menghadapi tekanan domestik, terutama terkait persepsi risiko, stabilitas Rupiah, dan arus modal. Indobex Government turun tipis 0,04%, mencerminkan belum pulihnya harga obligasi pemerintah secara menyeluruh.
Bagi investor Reksa Dana Pendapatan Tetap, kenaikan yield menawarkan potensi imbal hasil yang lebih menarik untuk investasi baru. Namun, risiko fluktuasi NAB masih perlu diperhatikan, terutama pada produk dengan durasi obligasi panjang.
Rupiah dan BI: Stabilitas Nilai Tukar Menjadi Prioritas
Rupiah melemah 0,22% menjadi Rp18.045/USD. Tekanan terhadap mata uang domestik masih berlangsung meskipun yield US Treasury menurun.
Dalam Rapat Dewan Gubernur 20–21 Oktober, BI mempertahankan BI-Rate sebesar 5,75%, tetapi menaikkan Deposit Facility sebesar 25 basis poin menjadi 5,00%. BI juga memperkuat insentif transaksi lindung nilai melalui instrumen DNDF untuk mendukung aliran modal dan stabilitas Rupiah.
Kebijakan tersebut menunjukkan pendekatan yang lebih terarah: mempertahankan suku bunga acuan sambil memperkuat instrumen moneter untuk merespons tekanan nilai tukar.
Bagi investor, stabilitas Rupiah menjadi faktor penting karena turut memengaruhi arus modal asing, yield obligasi, dan prospek pasar saham.
Pasar Global: Saham Asia Tertekan, Investor Mencermati The Fed
Pasar saham global bergerak beragam. Dow Jones menguat 0,41%, sementara Nasdaq melemah 0,71%. Di Asia, Nikkei 225 turun 4,03% dan Hang Seng terkoreksi 4,52%.
Perhatian investor bergeser menuju pertemuan Federal Reserve pada 27–28 Oktober 2026. Kenaikan harga energi memperbesar kekhawatiran inflasi dan dapat memengaruhi ekspektasi terhadap arah suku bunga AS.
Bagi Indonesia, kebijakan The Fed tetap penting karena memengaruhi daya tarik aset emerging market, arus modal, dan pergerakan Rupiah.
Minyak: Brent Tembus US$116, Risiko Inflasi Meningkat
Harga Brent melonjak 6,24% menjadi US$116,72 per barel, sementara WTI naik 4,29% menjadi US$103,27. Kenaikan dipengaruhi kekhawatiran gangguan pasokan energi akibat meningkatnya ketegangan geopolitik di Timur Tengah.
Secara YTD, Brent telah naik sekitar 91,82%. Tingginya harga minyak berpotensi meningkatkan biaya impor energi Indonesia, menekan neraca migas, serta menambah risiko inflasi.
Jika harga energi bertahan tinggi, ruang pelonggaran moneter dapat semakin terbatas. Karena itu, minyak menjadi salah satu indikator utama yang perlu diperhatikan investor dalam beberapa pekan mendatang.
Emas: Turun di Bawah US$4.000
Harga emas melemah 4,07% menjadi US$3.995,80 per troy ounce. Penurunan terjadi meskipun ketidakpastian geopolitik dan volatilitas pasar saham masih tinggi.
Koreksi ini mencerminkan kekhawatiran bahwa inflasi akibat kenaikan energi dapat membuat suku bunga global bertahan tinggi lebih lama. Kondisi tersebut mengurangi daya tarik relatif emas yang tidak memberikan pendapatan bunga.
Meskipun demikian, emas tetap relevan sebagai instrumen diversifikasi jangka panjang. Investor perlu mempertimbangkan volatilitas harga dan tidak mengasumsikan bahwa emas selalu naik ketika pasar saham melemah.
Pesan Utama
Pemulihan IHSG merupakan perkembangan positif, tetapi belum didukung oleh pembalikan arus modal asing maupun stabilisasi pasar obligasi. Pada saat yang sama, kenaikan harga minyak dan ketidakpastian kebijakan The Fed menambah risiko eksternal.
Investor sebaiknya tetap menjaga likuiditas, menghindari keputusan berdasarkan pergerakan pasar jangka pendek, serta memanfaatkan peluang investasi secara selektif dan bertahap.
Implikasi bagi Investor dan Factors to Watch
- Arus modal asing dan keberlanjutan rebound IHSG. Penguatan indeks perlu diikuti penurunan tekanan jual asing dan perbaikan partisipasi pasar. Rebound harga saja belum cukup untuk memastikan tren pemulihan.
- Perkembangan MSCI dan reformasi pasar modal. Investor perlu memantau langkah nyata OJK dan BEI, khususnya transparansi kepemilikan saham, ketentuan free float, dan penegakan aturan. Keputusan akhir MSCI dijadwalkan paling lambat 30 Juni 2027.
- Rupiah dan pasar obligasi. Stabilitas Rupiah di sekitar Rp18.045/USD dan perkembangan yield SUN 10 tahun pada 7,4142% menjadi indikator penting bagi persepsi risiko serta arah investasi pendapatan tetap
- Kebijakan The Fed dan harga minyak. Pertemuan FOMC 27–28 Oktober, arah yield US Treasury, serta harga Brent di atas US$116 per barel perlu diperhatikan karena berpotensi memengaruhi inflasi dan arus modal global.
- Pemulihan pasar akan lebih meyakinkan apabila tekanan jual asing berkurang, Rupiah mulai stabil, yield obligasi tidak terus meningkat, dan reformasi pasar modal menunjukkan hasil yang terukur.
Strategi Investasi: Tetap Defensif, Manfaatkan Peluang Secara Selektif
- Reksa Dana Pasar Uang. Investor yang sudah memiliki dapat mempertahankannya sebagai penyangga likuiditas portofolio. Bagi investor baru, RDPU tetap relevan untuk penempatan dana jangka pendek sambil menunggu kondisi pasar lebih stabil dan peluang investasi dengan risiko yang lebih terukur.
- Reksa Dana Pendapatan Tetap. Investor lama perlu mengevaluasi durasi, kualitas kredit, dan komposisi obligasi dalam portofolionya. Bagi investor baru, yield SUN yang lebih tinggi dapat menjadi peluang akumulasi bertahap, dengan prioritas pada produk berkualitas dan durasi yang sesuai dengan jangka waktu investasi.
- Reksa Dana Campuran. Investor lama perlu meninjau keseimbangan antara saham dan obligasi karena kedua kelas aset masih menghadapi volatilitas. Investor baru dapat mempertimbangkan produk dengan strategi alokasi yang fleksibel dan sesuai profil risiko, tanpa terburu-buru meningkatkan eksposur saham.
- Reksa Dana Saham. Investor jangka panjang dapat mempertahankan produk berkualitas setelah mengevaluasi fundamental dan komposisi portofolio. Investor baru sebaiknya melakukan pembelian secara selektif dan bertahap, sambil menunggu konfirmasi pemulihan pasar dan perkembangan reformasi terkait MSCI.
- Emas. Emas tetap dapat digunakan untuk diversifikasi jangka panjang, tetapi penambahan investasi sebaiknya bertahap mengingat volatilitas harga yang masih tinggi.
Pesan Utama untuk Investor
Bagi investor lama, prioritasnya adalah menjaga kualitas portofolio, mengevaluasi risiko, dan menghindari panic selling. Bagi investor baru, koreksi pasar dapat membuka peluang investasi, tetapi tidak perlu terburu-buru masuk dalam jumlah besar.
Disiplin, diversifikasi, dan kecukupan likuiditas tetap menjadi fondasi strategi investasi di tengah ketidakpastian pasar.
Referensi: IDX, PHEI, Bank Indonesia, OJK, MSCI, Federal Reserve, Investing.com, Reuters, Katadata, dan data pasar yang lainnya untuk periode 19–23 Oktober 2026.
Disiapkan oleh tim Product Management tanamduit
Yuk, investasi sekarang di tanamduit!
tanamduit menawarkan investasi yang aman dengan potensi return atau imbal hasil lebih tinggi dari bunga deposito.
DISCLAIMER:
⚠ Sebelum melakukan keputusan investasi, investor wajib memahami profil risiko pribadi dan mempelajari karakteristik produk investasi, termasuk potensi risiko yang mungkin dihadapi. Informasi ini bersifat umum dan tidak dapat dijadikan sebagai jaminan kinerja di masa depan; kinerja historis tidak mencerminkan hasil di masa depan.
Tulisan ini dibuat dan diterbitkan oleh tanamduit, yang dikembangkan dan dikelola oleh PT Mercato Digital Asia sebagai induk usaha dari PT Star Mercato Capitale. PT Mercato Digital Asia telah terdaftar pada Kementerian Komunikasi dan Informatika (KOMINFO) dengan nomor 005445.01/DJAI.PSE/07/2022 dan bekerja sama dengan PT Cipta Optima Digital (Emasin) untuk produk Koleksi Emas, dan PT BPRS Attaqwa dalam menyediakan produk Tabungan Emas 24 Karat produksi emasi PT Aneka Tambang Tbk (Antam).
PT Star Mercato Capitale sebagai anak usaha dari PT Mercato Digital Asia, telah berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK) sebagai Agen Penjual Efek Reksa Dana (APERD) dengan ijin nomor KEP-13/PM.21/2017, serta ditetapkan menjadi Mitra Distribusi SBN Retail dengan nomor S-363/PR/2018 dan SBN Syariah dengan nomor PENG-2/PR.4/2018 dari DJPPR, Kementerian Keuangan Republik Indonesia.
Tulisan ini bersumber dari berbagai informasi tertulis dan visual yang terpercaya dan tersebar luas baik yang disediakan secara digital maupun hardcopy. tanamduit berusaha untuk memberikan informasi yang terbaik, namun meskipun demikian manajemen tanamduit beserta karyawan dan afiliasinya tidak dapat dimintai pertanggungjawaban atas keakuratan, kelalaian, atau kerugian apa pun yang timbul dari penggunaan tulisan ini.